Você já imaginou fazer suas economias renderem mais do que na poupança sem correr riscos desnecessários? Hoje nós preparamos um guia definitivo para mostrar exatamente o Tesouro Direto como funciona, desmistificando cada etapa desse universo digital e acessível.
Investir na plataforma do governo nunca foi tão simples e conectado ao nosso dia a dia digital. Venha entender como dar o primeiro passo estratégico e transformar sua independência financeira com facilidade!
Entenda o Tesouro Direto como funciona na prática
Muitos de nós já ouvimos falar sobre investimentos, mas nem sempre compreendemos como transformar essa vontade em rentabilidade real no dia a dia.
O Tesouro Direto é um programa criado pelo Tesouro Nacional em parceria com a B3 para democratizar o acesso aos títulos públicos federais.
Na prática, quando investimos nessa modalidade, nós estamos literalmente emprestando dinheiro para o governo brasileiro financiar projetos públicos essenciais, como saúde e infraestrutura.
Em troca desse empréstimo financeiro, recebemos o valor de volta acrescido de uma taxa de juros combinada, garantindo uma remuneração previsível.
Antes do surgimento dessa plataforma digital, a aquisição de títulos públicos era restrita apenas a grandes fundos de investimentos e instituições financeiras milionárias.
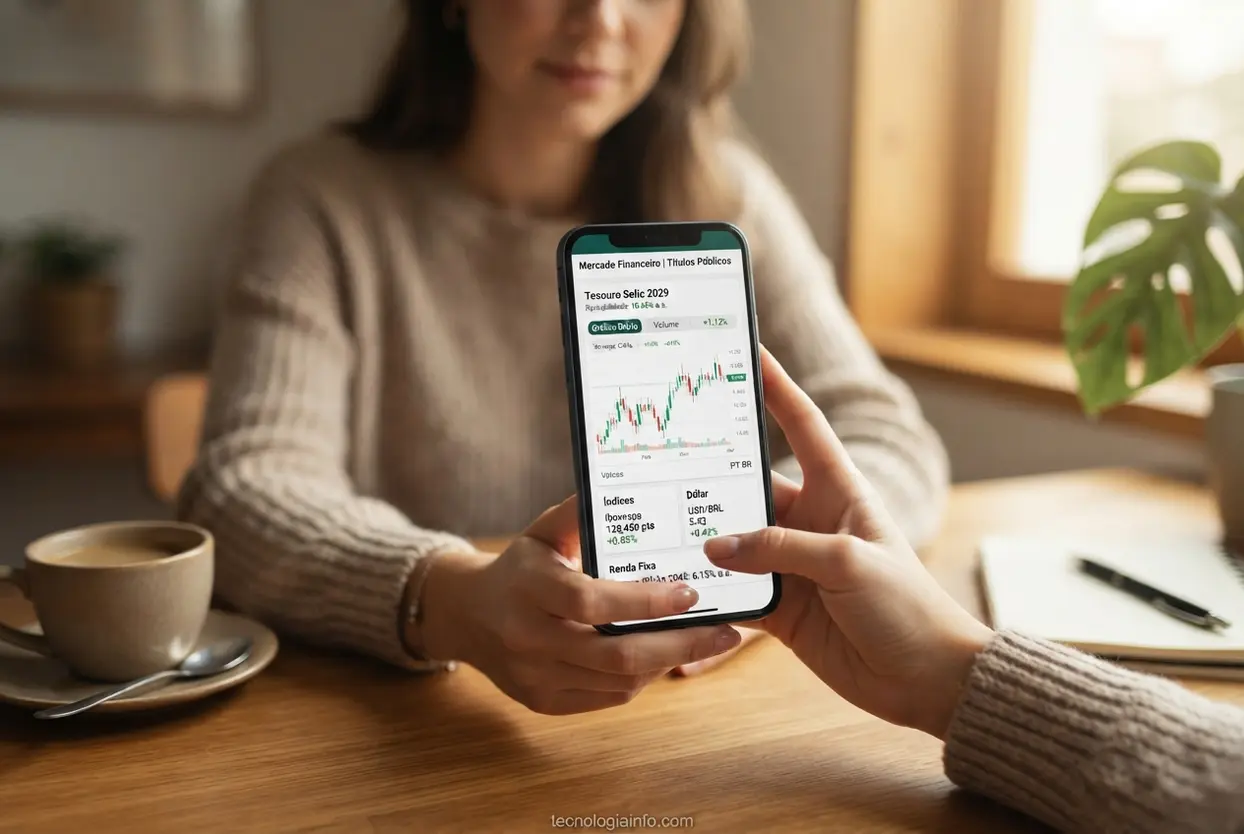
Hoje em dia, nós conseguimos realizar essas aplicações financeiras diretamente pela internet, usando apenas um computador conectado ou o próprio celular.
Com valores bastante acessíveis a partir de cerca de trinta reais, qualquer cidadão comum pode se tornar um credor do governo federal.
Entender o Tesouro Direto como funciona abre portas incríveis para construirmos um patrimônio sólido sem depender de poupança com rendimentos baixos.
Nós enxergamos esse mecanismo como uma verdadeira ponte digital entre a tecnologia financeira e a segurança necessária para quem busca tranquilidade patrimonial.
Principais tipos de títulos públicos disponíveis
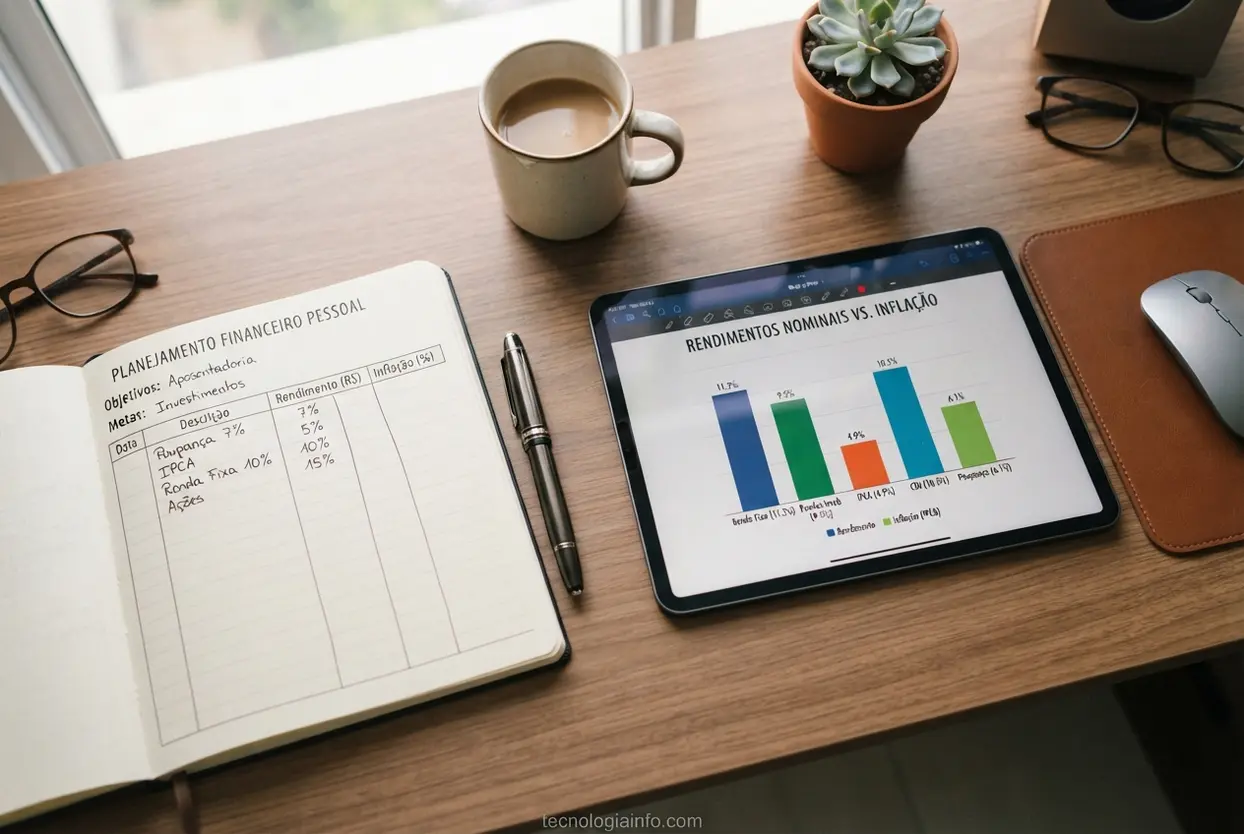
Quando acessamos a plataforma, encontramos diferentes opções de papéis que atendem a variados perfis de risco e prazos financeiros.
Os títulos se dividem essencialmente em três categorias principais: prefixados, pós-fixados e híbridos com correção monetária pela inflação oficial do período.
Nos títulos prefixados, nós sabemos exatamente a rentabilidade nominal que iremos receber no vencimento final desde o primeiro segundo da compra.
Essa alternativa costuma ser excelente quando projetamos que a taxa de juros básica da economia vai recuar ao longo dos próximos anos.
Já o Tesouro Selic representa o modelo pós-fixado mais popular do mercado, acompanhando as variações da taxa básica oficial de juros do país.
Ele oferece uma oscilação mínima no preço diário, tornando-se perfeito para objetivos imediatos e liquidez financeira com resgates rápidos.
Por sua vez, os títulos híbridos como o Tesouro IPCA+ combinam uma taxa de juros fixa garantida somada à variação da inflação medida.
Isso significa que o nosso poder de compra fica blindado contra as perdas inflacionárias, assegurando ganhos reais substanciais no longo prazo.
| Tipo de Título | Indicador de Rendimento | Ideal Para |
|---|---|---|
| Tesouro Prefixado | Taxa fixa anual acordada | Metas com prazo e valor exatos |
| Tesouro Selic | Taxa Selic flutuante | Reserva de emergência e curto prazo |
| Tesouro IPCA+ | Inflação (IPCA) + taxa fixa | Proteção contra inflação e longo prazo |
Além dessas modalidades tradicionais, encontramos papéis recentes como o Tesouro RendA+ e o Tesouro Educa+, voltados à previdência complementar e custos universitários.
Nós podemos escolher o título ideal analisando a data exata em que pretendemos resgatar o capital para realizar nossos sonhos planejados.
Vantagens de investir pelo aplicativo oficial
A evolução da tecnologia móvel transformou a nossa maneira de lidar com finanças pessoais e planejar o futuro financeiro de modo independente.
O aplicativo oficial do programa disponibiliza uma interface visual intuitiva, permitindo acompanhar o saldo atualizado e o rendimento líquido em tempo real.
Nós podemos realizar simulações detalhadas com base em metas monetárias, calculando o aporte mensal necessário para atingir determinado patrimônio líquido acumulado.
Essa experiência digital descomplica o mercado financeiro, trazendo gráficos limpos e resumos claros sem aqueles termos técnicos que costumam assustar novatos.
Outro ponto fantástico é a sincronização direta com as principais contas digitais, bancos tradicionais e carteiras financeiras do mercado brasileiro.
Com a integração via Pix, transferimos o saldo financeiro instantaneamente e concluímos a operação de compra de títulos em poucos cliques.
O aplicativo também envia notificações inteligentes avisando sobre pagamentos de rendimentos, vencimento de títulos e oscilações relevantes nas taxas ofertadas. Vários desses recursos modernos de automação são viabilizados pelo avanço da Inteligência Artificial.
- Agendamento automático de aportes recorrentes todos os meses;
- Consulta simplificada do extrato consolidado e do imposto retido;
- Acesso facilitado por biometria ou reconhecimento facial dinâmico;
- Ferramentas nativas que guiam o investidor pelo perfil de risco.
Nós consideramos essa inovação tecnológica essencial para manter a disciplina nos aportes constantes e acompanhar o crescimento do nosso patrimônio pessoal.
Investir na palma da mão democratizou as finanças e eliminou intermediários complicados que cobravam taxas desnecessárias no passado recente da nossa economia.
Riscos e garantias ao investir no Tesouro
A principal dúvida de quem começa a investir envolve os riscos associados ao investimento e as garantias de retorno oferecidas pela aplicação.
O Tesouro Nacional oferece a chamada garantia soberana, considerada o mais alto padrão de segurança institucional existente no sistema financeiro nacional.
Isso acontece porque o governo federal é a instituição com menor probabilidade estatística de calote financeiro dentro das fronteiras do nosso país.
Se o governo quebrar, todas as outras instituições privadas, incluindo bancos tradicionais e corretoras, já teriam sofrido perdas irreparáveis muito antes. Além disso, no âmbito da segurança pessoal e patrimonial digital, é indispensável se proteger contra golpes modernos, como os que utilizam a Clonagem de Voz por Inteligência Artificial.
Contudo, nós precisamos entender com atenção o funcionamento da marcação a mercado, mecanismo diário que atualiza os preços dos papéis transacionados.
Quando as taxas de juros sobem no país, o valor de venda antecipada dos títulos prefixados e IPCA+ costuma cair momentaneamente na tela.
Caso nós decidamos vender esses papéis antes do prazo de vencimento contratado, podemos registrar perdas nominais indesejadas sobre o capital investido.
Por outro lado, se segurarmos o título até a data final de vencimento, a taxa originalmente combinada será paga de maneira integral e rigorosa.
O único título imune a essas fortes oscilações negativas no resgate antecipado é o Tesouro Selic, que valoriza diariamente de modo gradual.
Compreender essas regras de liquidez protege nossa carteira contra resgates precipitados em momentos de volatilidade passageira do mercado financeiro global.
Como abrir sua conta e começar com pouco dinheiro
Dar os primeiros passos no universo dos investimentos públicos é um procedimento muito mais simples e desburocratizado do que parece à primeira vista.
Para começar, nós precisamos escolher uma instituição financeira autorizada, como uma corretora de valores independente ou um banco digital confiável.
Muitas dessas instituições disponibilizam abertura de cadastro totalmente online e sem cobrança de taxas de corretagem para operar no programa.
Abaixo, organizamos um passo a passo objetivo para você tirar o projeto do papel sem complicações operacionais desnecessárias:
- Abra uma conta de investimentos: Selecione uma corretora com taxa zero de custódia e realize seu cadastro digital com documento pessoal.
- Faça o vínculo com o programa: Ao abrir a conta na corretora, o acesso ao portal unificado do Tesouro é gerado de forma automática.
- Transfira os recursos: Envie o valor que deseja investir da sua conta bancária corrente para a corretora utilizando transferência via Pix.
- Selecione o título ideal: Acesse o catálogo de títulos, compare os vencimentos disponíveis e escolha o papel correspondente aos seus objetivos.
- Confirme a aplicação: Digite o montante financeiro desejado, revise as informações da tela e confirme a ordem de compra digital.
Com aportes a partir de valores simbólicos próximos a trinta reais, qualquer pessoa consegue construir hábitos financeiros saudáveis e consistentes.
Nós não precisamos de grandes fortunas acumuladas para usufruir dos mesmos rendimentos percentuais obtidos por investidores com alta capacidade financeira.
A tecnologia bancária moderna desmistificou o processo de investimento, transformando o aplicativo de smartphone na nossa ferramenta definitiva de acumulação patrimonial.
Tributação e custos cobrados nas operações
Para calcularmos a rentabilidade real obtida nas aplicações, precisamos conhecer a estrutura de taxas e tributos que incidem sobre esses papéis.
O principal tributo incidente sobre os rendimentos auferidos é o Imposto de Renda, cobrado segundo a tabela regressiva das aplicações de renda fixa.
Quanto mais tempo o nosso dinheiro permanecer aplicado sem resgates, menor será a alíquota recolhida sobre os lucros finais obtidos no vencimento.
| Prazo da Aplicação | Alíquota de IR sobre o Lucro |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20,0% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15,0% |
Vale reforçar enfaticamente que o imposto incide exclusivamente sobre os lucros auferidos, nunca sobre o valor total do capital principal investido.
Além do imposto de renda, temos a incidência do IOF (Imposto sobre Operações Financeiras) caso ocorra resgate do dinheiro nos primeiros trinta dias.
A cobrança desse imposto diminui dia a dia até zerar completamente no trigésimo primeiro dia subsequente à data da aplicação financeira original.
Outro custo que devemos considerar é a taxa de custódia da B3, que remunera a guarda e a liquidação segura dos títulos federais.
Essa tarifa anual é de 0,20% sobre o saldo total excedente, havendo isenção total dessa cobrança para valores até dez mil reais no Tesouro Selic.
A retenção desses impostos ocorre de forma automática pela instituição financeira, facilitando a declaração anual do imposto de renda sem burocracias.
Estratégias para montar sua reserva financeira
Montar uma reserva de segurança consistente deve ser o primeiro passo prioritário na jornada financeira de qualquer investidor consciente e responsável.
Esse fundo serve exatamente para cobrir imprevistos cotidianos, emergências médicas inesperadas ou despesas com reparos urgentes em equipamentos de trabalho essenciais. Quem busca economizar nas contas mensais e acelerar essa poupança também pode conferir sobre energia solar como funciona.
Para cumprir esse papel com maestria, nós recomendamos direcionar os recursos iniciais para o Tesouro Selic em função da sua baixíssima volatilidade diária.
Esse ativo permite resgate financeiro diário sem penalização por marcação a mercado, entregando tranquilidade psicológica inegociável nos momentos de crise financeira.
O tamanho ideal dessa reserva costuma variar entre três a seis meses do custo de vida total das nossas despesas fixas recorrentes.
Depois de garantir esse alicerce protetor indispensável, nós podemos avançar estrategicamente para metas financeiras segmentadas por horizontes temporais bem definidos:
- Curto prazo (até dois anos): Aportes em Tesouro Selic para trocar de notebook, adquirir eletrônicos ou financiar viagens de férias;
- Médio prazo (dois a cinco anos): Títulos prefixados ou Tesouro IPCA+ com vencimentos compatíveis com entrada de imóvel ou cursos de especialização;
- Longo prazo (mais de cinco anos): Tesouro IPCA+ e Tesouro RendA+ focados na independência financeira e manutenção prolongada do poder aquisitivo.
Nós aprendemos que o segredo fundamental do sucesso financeiro não reside em adivinhar movimentos de mercado, mas sim na constância de poupar.
Aliar conhecimento financeiro atualizado com o uso inteligente dos títulos públicos pavimenta uma trajetória sólida e altamente rentável rumo à liberdade financeira.
Hora de acelerar o seu futuro financeiro
Construir um patrimônio sólido é um caminho que começa com decisões inteligentes e consistentes, e o investimento em títulos públicos é uma das ferramentas mais seguras para atingirmos essa estabilidade.
Agora queremos saber a sua opinião! Deixe seu comentário abaixo contando qual título chamou mais sua atenção e compartilhe este artigo com seus amigos que também querem ver o dinheiro render de verdade.
Faq – Dúvidas Comuns Sobre Tesouro Direto Como Funciona
Reunimos as respostas rápidas para as principais dúvidas sobre o Tesouro Direto para você começar a investir com segurança e praticidade.
1. Qual é o valor mínimo para começar a investir no Tesouro Direto?
Nós podemos começar a investir com valores muito acessíveis, geralmente a partir de cerca de R$ 30,00. O programa permite a compra de frações de títulos públicos pelo aplicativo oficial ou pela sua corretora, democratizando totalmente o acesso aos investimentos.
2. Posso perder dinheiro investindo no Tesouro Direto?
O Tesouro Direto é o investimento mais seguro do Brasil porque conta com a garantia soberana do governo federal. No entanto, se você resgatar títulos prefixados ou IPCA+ antes do prazo de vencimento, a marcação a mercado pode gerar perdas temporárias no valor resgatado.
3. Como funciona o resgate do dinheiro aplicado?
O processo é simples e possui liquidez diária, permitindo que você solicite o resgate em qualquer dia útil diretamente pela plataforma. Para quem precisa de liquidez imediata para montar uma reserva de emergência, nós recomendamos focar principalmente no Tesouro Selic.
4. Preciso recolher Imposto de Renda por conta própria ao investir?
Não precisa se preocupar com cálculos manuais, pois o Imposto de Renda é retido na fonte automaticamente no momento do vencimento ou do resgate. A tributação segue a tabela regressiva, reduzindo a alíquota de 22,5% até 15% conforme o tempo em que o dinheiro permanece aplicado.