Você já sentiu que o seu salário some de forma inexplicável antes do fim do mês? Dominar as finanças parece um desafio impossível, mas adotar um planejamento financeiro pessoal estruturado pode mudar totalmente o seu futuro e trazer a tranquilidade que você tanto procura.
Nós sabemos que a tecnologia é uma grande aliada nessa jornada de organização. Por isso, preparamos este guia prático para te ajudar a controlar seus gastos diários e alcançar a tão sonhada liberdade financeira com passos simples.
O que é planejamento financeiro pessoal
Quando nós pensamos em finanças, muitas vezes a primeira imagem que vem à mente é uma planilha gigante cheia de números complexos.
Nós queremos desmistificar isso logo de início: organizar seu dinheiro não é um bicho de sete cabeças e muito menos algo exclusivo para quem já é rico.
Na verdade, o planejamento financeiro pessoal é uma ferramenta de liberdade que se adapta perfeitamente à nossa rotina hiperconectada.
Planejar nada mais é do que entender como o seu dinheiro entra e sai, permitindo que você faça escolhas conscientes sem passar sufoco no fim do mês.
Para a nossa geração, que lida constantemente com assinaturas de streaming, compras online e aplicativos de entrega, esse controle se tornou ainda mais vital.
Nós não precisamos abrir mão do que gostamos, mas sim aprender a priorizar aquilo que realmente faz sentido para o nosso estilo de vida.
Dominar as finanças significa ter o poder de decidir para onde vai cada centavo, garantindo um presente tranquilo e um futuro sem surpresas desagradáveis.
Como analisar sua situação financeira atual
Antes de darmos qualquer passo rumo aos investimentos, nós precisamos fazer um diagnóstico sincero e realista da nossa situação atual.
Isso significa encarar o extrato bancário de frente, sem medo de descobrir para onde o seu dinheiro está escapando silenciosamente todos os meses.
Nós recomendamos que você reserve uma hora do seu dia para listar absolutamente todas as suas fontes de receita e as suas despesas recorrentes.
Muitas vezes, nós descobrimos pequenos gargalos financeiros, como tarifas bancárias abusivas ou assinaturas de serviços que nós nem utilizamos mais.
Para facilitar esse processo inicial, nós podemos dividir as nossas despesas in algumas categorias simples de entender:
- Custos Fixos: Aluguel, contas de luz, internet e faculdade.
- Custos Variáveis: Alimentação, transporte por aplicativo e lazer.
- Gastos Invisíveis: Tarifas de conta, compras por impulso e pequenos lanches diários.
Ao colocar tudo na ponta do lápis, nós conseguimos visualizar com clareza o real cenário da nossa vida financeira atual.
Essa clareza é o ponto de partida ideal para eliminar desperdícios e redirecionar os recursos para o que realmente importa para nós.
A importância de definir metas realistas
Economizar dinheiro apenas por economizar pode se tornar uma tarefa extremamente chata e desmotivadora com o passar do tempo.
Por isso, nós acreditamos que o grande segredo para manter a consistência financeira é a definição de metas claras e realistas.
Quando nós atrelamos o esforço de poupar a um sonho real, todo o processo de planejamento ganha um novo significado no nosso dia a dia.
Para que suas metas funcionem de verdade, nós sugerimos dividi-las em três horizontes temporais bem definidos:
| Tipo de Meta | Prazo Estimado | Exemplo Prático |
|---|---|---|
| Curto Prazo | Até 1 ano | Comprar um novo smartphone ou fazer uma viagem no feriado. |
| Médio Prazo | De 1 a 5 anos | Fazer um intercâmbio ou pagar a entrada de um carro. |
| Longo Prazo | Acima de 5 anos | Começar a investir para a aposentadoria ou comprar um imóvel. |
Ter metas palpáveis faz com que nós pensemos duas vezes antes de gastar por impulso com coisas supérfluas.
Lembre-se de criar objetivos que sejam verdadeiramente alcançáveis dentro da sua realidade financeira, evitando frustrações desnecessárias.
Conforme nós vamos alcançando as pequenas metas, a nossa confiança aumenta e nós nos sentimos ainda mais motivados a continuar poupando.
Aplicativos úteis de controle de gastos
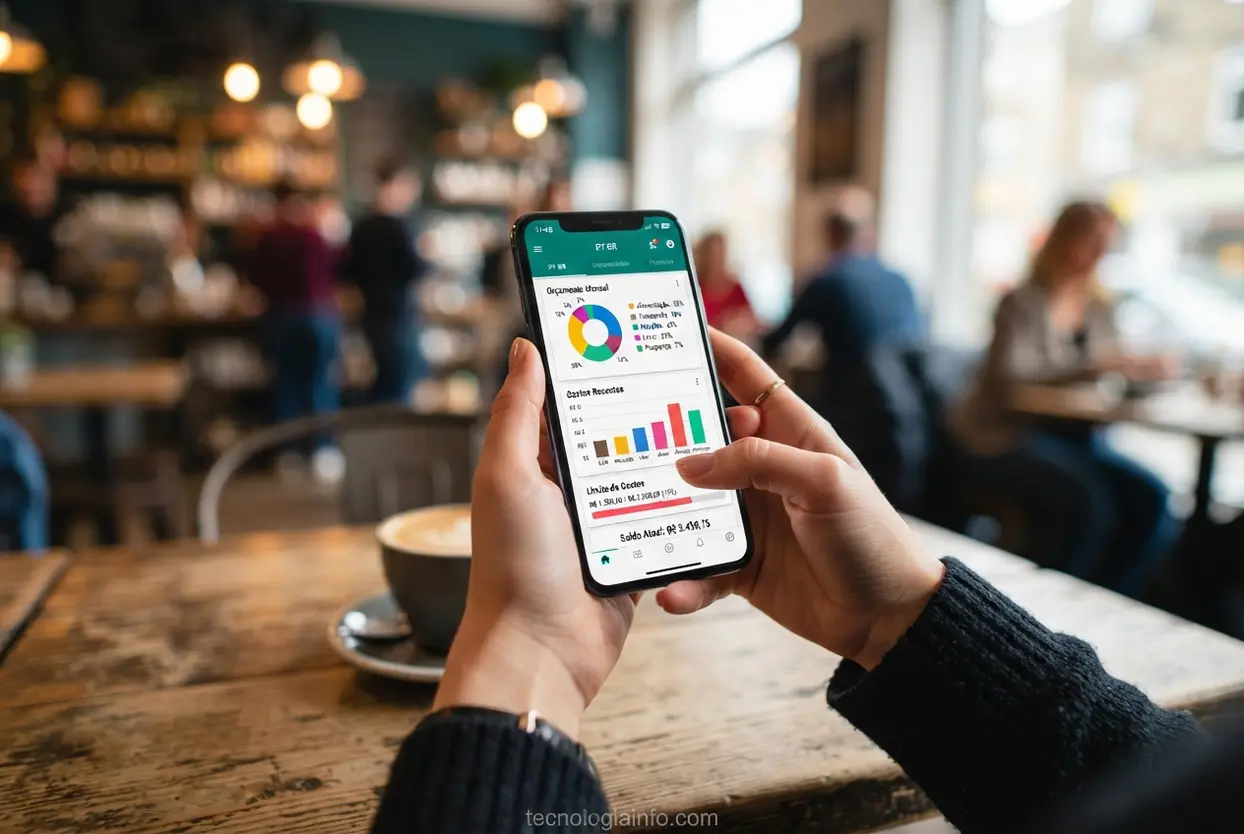
Felizmente, nós vivemos na era da tecnologia, e hoje existem dezenas de ferramentas incríveis que facilitam o nosso controle orçamentário diário.
Nós não precisamos mais carregar caderninhos de papel ou atualizar planilhas complexas no computador no final de todas as semanas.
Com apenas alguns cliques na tela do celular, nós conseguimos categorizar despesas e acompanhar o nosso saldo em tempo real de forma automatizada.
Selecionamos alguns dos aplicativos mais bem avaliados do mercado que nós podemos utilizar para otimizar nossa rotina financeira:
- Mobills: Excelente para criar orçamentos detalhados, definir metas de gastos por categoria e acompanhar gráficos visuais intuitivos.
- Organizze: Destaca-se pela interface limpa e simples, ideal para quem busca praticidade sem complicação na hora de registrar transações.
- Minhas Economias: Uma opção totalmente gratuita e muito robusta, excelente para sincronizar contas e planejar o futuro financeiro de perto.
Muitos desses aplicativos contam com recursos de sincronização automática com contas bancárias e cartões de crédito, poupando nosso tempo.
Utilizar a tecnologia a nosso favor torna o hábito de gerenciar o dinheiro algo natural, integrado de vez ao nosso estilo de vida dinâmico.
Como criar um orçamento mensal infalível
Criar um orçamento eficiente não significa viver uma vida cheia de restrições e privações severas de lazer e bem-estar.
O objetivo principal de um orçamento inteligente é garantir o equilíbrio entre as nossas obrigações financeiras e a nossa diversão.
Para alcançar esse equilíbrio de forma prática, nós recomendamos a utilização de uma metodologia muito famosa: a regra dos 50/30/20.
Essa regra consiste em dividir as suas receitas líquidas mensais em três grandes categorias de gastos bem simples de gerenciar:
- 50% para Necessidades: Gastos essenciais como aluguel, contas básicas, supermercado, saúde e transporte diário.
- 30% para Desejos Pessoais: Gastos com lazer, jantares fora, assinaturas de streaming, cinema, viagens e compras por prazer.
- 20% para Poupança e Dívidas: Dinheiro destinado para a sua reserva de emergência, quitação de débitos pendentes ou novos investimentos.
Ao adotar essa divisão, nós garantimos que as contas essenciais sejam pagas sem comprometer o nosso momento de lazer com os amigos.
Além disso, nós criamos o hábito saudável de investir mensalmente uma porcentagem fixa de tudo o que nós ganhamos no mês.
Dicas simples para economizar dinheiro rápido
Se nós precisamos de fôlego extra no orçamento logo no curto prazo, existem pequenos ajustes que geram resultados surpreendentes.
Economizar não precisa ser sinônimo de sofrimento; na verdade, trata-se de fazer trocas inteligentes e eliminar pequenos excessos cotidianos.
Uma das táticas mais eficazes é fazer uma varredura completa nas nossas assinaturas mensais de aplicativos e serviços de entretenimento.
Nós costumamos assinar vários canais de streaming parecidos e acabamos consumindo ativamente apenas um ou dois deles no dia a dia.
Outra dica valiosa é aplicar a famosa regra das 24 horas antes de finalizar qualquer compra online que não seja urgente.
Ao esperar um dia inteiro, nós damos tempo para a nossa mente esfriar, evitando compras puramente emocionais e impulsivas.
Nós também podemos economizar muito dinheiro cozinhando mais em casa e reduzindo a frequência de pedidos em aplicativos de delivery.
Pesquisar cupons de desconto e utilizar programas de cashback também são ótimas formas de reaver parte do dinheiro que nós gastamos.
O papel da reserva de emergência no seu plano
Por fim, nós não podemos falar de planejamento financeiro sem destacar o pilar mais importante de todos: a reserva de emergência.
Imprevistos acontecem com todo mundo, seja um problema de saúde, um celular quebrado ou até mesmo uma demissão inesperada do emprego.
A reserva de emergência é o colchão financeiro que vai nos proteger de recorrer a empréstimos caros ou entrar no cheque especial.
O valor ideal dessa reserva deve equivaler a um período de 3 a 6 meses de todos os nossos custos fixos mensais somados.
Para quem trabalha de forma autônoma ou freelancer, nós recomendamos manter uma cobertura ainda maior, de cerca de 6 a 12 meses.
Esse dinheiro não deve ser focado em rentabilidade alta, mas sim em ativos de baixíssimo risco e que possuam alta liquidez.
Nós podemos guardar esse montante em contas que rendem 100% do CDI com resgate diário ou direto no Tesouro Selic.
Ter essa reserva nos dá a tranquilidade mental necessária para focar em nossos projetos pessoais e profissionais com muito mais segurança.
Comece a sua jornada de liberdade hoje
O seu futuro financeiro começa com o primeiro passo que você decide dar agora. Nós acreditamos que, ao organizar suas contas com persistência, você conquistará muito mais do que apenas pagar boletos, mas sim a verdadeira independência financeira para realizar todos os seus sonhos.
E então, o que achou das dicas de hoje? Deixe um comentário contando qual é o seu maior desafio ou compartilhe este conteúdo com aquele amigo que também precisa de um empurrãozinho para organizar o bolso!
FAQ – Dúvidas Comuns Sobre Planejamento Financeiro Pessoal
Nós preparamos um guia rápido para responder às suas principais dúvidas e te ajudar a dominar de vez o seu dinheiro.
1. Quanto tempo demora para ver os resultados do planejamento financeiro pessoal?
Os primeiros resultados, como a clareza sobre para onde vai o seu dinheiro, aparecem já no primeiro mês. Nós garantimos que, com consistência em seu planejamento financeiro pessoal, você começará a ver economias reais e o crescimento da sua reserva em cerca de três a seis meses.
2. Qual é o melhor aplicativo para começar a controlar os gastos hoje?
Não existe uma única ferramenta perfeita, mas nós recomendamos começar com opções intuitivas como Mobills, Organizze ou até mesmo o Notion. O mais importante é escolher uma tecnologia que se adapte à sua rotina e facilite o registro diário das suas despesas.
3. Devo começar a investir mesmo sem ter uma reserva de emergência?
Nós recomendamos fortemente que você monte sua reserva de emergência antes de focar em outros investimentos. Ter esse colchão financeiro seguro e de fácil acesso é a base indispensável de um planejamento financeiro pessoal saudável e livre de sustos.
4. Como manter a disciplina financeira sem deixar de aproveitar a vida?
O segredo está no equilíbrio, e é por isso que nós sugerimos o uso de métodos práticos como a regra dos 50/30/20. Ao separar uma parte do orçamento especificamente para o seu lazer, você consegue se divertir hoje sem comprometer o seu amanhã.